
SEC监管是否仍停留在AI时代之前?
CFA Institute高级金融报告政策主管Sandy Peters撰文指出,美国SEC主席Paul Atkins重提“披露过载”叙事,但在AI重塑信息生产与消费的当下,该叙事缺乏技术视角与实证支撑。文章质疑SEC以页数衡量披露负担、主张削减披露以增加上市公司数量的逻辑,并列出SEC在发布概念稿前必须回答的系列问题。
本文为CFA Institute高级金融报告政策主管Sandy Peters的客座文章,仅代表作者个人观点。
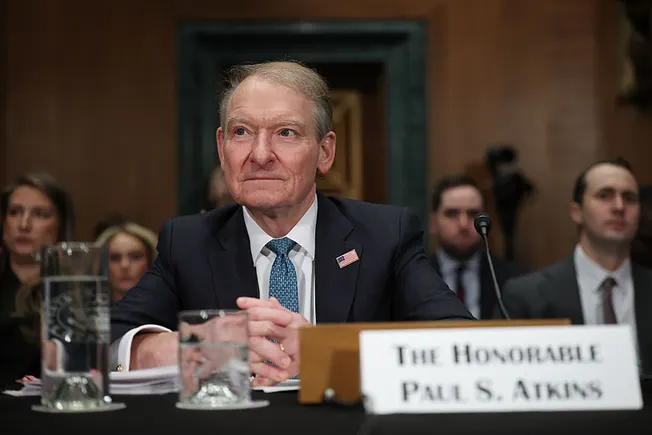
2025年12月,AICPA“当前SEC与PCAOB动态会议”以与美国证券交易委员会(SEC)主席Paul Atkins的对话开场。Atkins并未触及外界长期争论的季度报告与半年度报告议题,而是将重点放在信息披露上,尤其表达了对所谓“披露过载”的担忧。
这一叙事并不新鲜。2013年,CFA Institute就曾在题为《财务报告披露:投资者对透明度、信任与信息量的视角》的报告中质疑“披露过载”的前提。彼时,越来越多的评论声称投资者被企业披露的信息量所淹没,但值得注意的是,这些讨论中几乎看不到对技术的认真考量。
2013年的报告指出,投资者正处于技术变革之中,实际上并未抱怨披露信息量过大。CFA Institute援引了Jamie Dimon在2013年世界经济论坛上对摩根大通2012年Form 10-K页数的评论作为例证之一,并指出投资者并不会打印此类文件,而是借助数据服务商和技术手段以电子方式阅读。
当时,时任SEC主席Mary Jo White也附和了“披露过载”的说法。然而,在CFA Institute报告发布后数月内,监管讨论的焦点便从“披露过载”转向了“披露简化”与“披露有效性”。
时间快进到2025年。Atkins主席及其他SEC委员近期的言论再度激活了“披露过载”叙事——而这一次,背景是人工智能的迅猛发展。与2013年不同,如今在分析中忽视技术因素已不仅仅是令人费解,而是显得极不合时宜。
近期的媒体报道和会议议程均显示,AI正越来越多地被用于编制财务信息。与此同时,投资者也在日益借助AI和大语言模型来分析披露内容、辅助投资决策。当信息的生产端与消费端都在经历根本性变革时,SEC的“披露过载”叙事与当下的技术现实之间已难以调和。
以风险因素为例:为何该论据站不住脚
在AICPA会议上,Atkins主席以Form 10-K中“风险因素”部分的篇幅作为“披露过载”的证据,再次指向页数。但从投资者视角看,这一例证缺乏说服力。
首先,页数本身基本无关紧要。投资者,尤其是年轻一代,通过数据服务商、结构化数据集和电子申报文件获取信息。他们并不会将披露内容体验为一叠叠8.5×11英寸的纸张。
其次,投资者正越来越多地使用AI工具,以快速、规模化地分析风险因素披露。这些工具使投资者能够捕捉随时间发生的细微变化,并提出关键问题:为何该风险因素被修改?管理层在暗示什么新风险?在此语境下,信息量并非噪音,变化才是信息。
过去一年,SEC愈发暗示削减披露将有助于增加上市公司数量。然而,该委员会并未提供任何实证证据来支持这一论断,也未证明披露要求是上市公司数量长期下滑的重要驱动因素。
相关性不等于因果性。迄今为止,SEC既未证明更严格的披露要求导致企业选择不上市,也未证明此前的披露简化举措曾实质性推动公众公司数量的增长。
SEC必须回答的问题
在发布任何旨在削减披露的概念稿之前,SEC有义务向市场参与者提供清晰、基于证据的答案,以回应若干根本性问题。
关于披露
- SEC如何得出结论,认为S-K条例产生了大量非重大信息?
- SEC是否曾对投资者开展有意义的调研以支撑该结论,还是该叙事主要由发行人关切所驱动?
- 过去十年SEC的披露简化举措对公众公司数量产生了何种影响?
- 鉴于S-K条例大部分内容以原则为基础,它如何可能系统性地导致非重大信息的披露?
- SEC如何评估削减披露带来的成本节省,是否可能超过股权风险溢价和资本成本上升的潜在代价?SEC是否认为降低透明度会降低资本成本?
关于上市公司数量
- SEC是否分析过监管与披露要求的增加确实导致了上市公司数量下降,而不仅仅是与之在时间上巧合?
- 上市公司数量下降的衡量起点是哪里——1980年、2000年还是其他时期?
- 有何实证证据支持“削减披露将增加上市公司数量”的主张?
- 上市公司数量的“合理”水平是多少?SEC如何判断披露已削减到位?
- 后金融危机时代对收益率的追逐,以及投资者为追求私募市场更高回报而放弃透明度与流动性的意愿,对公开上市产生了何种影响?
- SEC是否考虑了美国和全球市场集中度上升及上市公司数量减少所带来的影响?
- 鉴于英国、欧盟、香港特区等许多披露制度相对宽松的司法辖区也出现了类似的上市数量下滑,仅凭披露要求如何能解释这一趋势?
关于技术
- SEC在评估披露信息量与重要性时,如何纳入发行人使用AI的因素?
- SEC在构建“披露过载”叙事时,如何纳入投资者使用AI的因素?
- SEC新成立的AI办公室如何为上述分析做出贡献?
呼吁公众参与
在Atkins主席于1月13日发布声明、指示公司财务部对S-K条例进行全面审查(包括重新考虑高管薪酬披露)之后,上述问题显得更加重要。
Atkins主席在声明中指出,自1982年通过以来,S-K条例一直是SEC在财务报表之外的核心披露要求集合。他还指出,四十多年来,这一集合已显著膨胀。Atkins主席主张,S-K条例如今既引发了重大信息的披露,也催生了“大量毫无争议的非重大信息”,并援引Thurgood Marshall大法官在TSC Industries v. Northway案中的警告——不要让投资者被海量的非重大细节所淹没。
这一担忧值得认真审视,但前提是必须基于证据,并充分了解现代投资者实际处理信息的方式。
在2月11日出席众议院金融服务委员会听证会前发布的声明中,以及次日出席参议院银行委员会听证会前发布的几乎相同的 remarks 中,Atkins主席再次推进了“披露过载”叙事。这一次,他未注明来源地声称,上市公司每年花费27亿美元用于提交年度报告。
他暗示,这些资金本可用于创造就业并降低美国家庭的生活成本,但并未解释削减披露支出如何能实现上述结果。
值得注意的是,他的言论中完全没有提及:27亿美元仅相当于美国124.3万亿美元资本市场规模的约0.002%——而他本人曾将这一市场描述为全球最深、最具流动性的市场。他也没有认识到,恰恰是他所批评的、依据1933年和1934年《证券法》建立的披露框架,帮助构建了支撑美国市场的透明度与投资者信心——如今这一市场被广泛视为全球典范。
Atkins主席还在众议院听证会上展示了一件道具:Entergy公司长达1000页的Form 10-K。这一视觉呈现意在凸显披露负担之重。然而,众议员Bill Foster(伊利诺伊州民主党人)直接挑战了这一前提,指出此类文件可由机器在数分钟内分析完毕。他还进一步指出,企业自身也越来越多地使用AI来编制披露文件。这是对“披露过载”叙事一次尖锐而有效的质疑,而Atkins主席对此几乎没有给出实质回应。
私募市场会蚕食IPO市场吗?
具有讽刺意味的是,在SEC试图通过削减披露来刺激IPO活动的同时,政策制定者却正试图通过集合投资工具扩大散户投资者进入私募市场的渠道。这引出一个令人不安的问题:私募公司通过此类散户渠道更容易接触到公众投资者资金,是否最终会蚕食SEC正试图通过其披露举措来推动的IPO市场?
如果私营公司能够在享受较低质量会计准则、有限披露和不透明估值实践的同时获取公众资本,它们为何还要选择上市?允许私营公司在缺乏公开市场透明度的情况下获取公众资本,很可能减少——而非增加——企业寻求公开上市的动力。SEC应评估这些举措在多大程度上可能产生相互冲突或抵消的效应。