
观点
每笔融资都有两个交割日
每笔重大融资都存在两个交割日:一是融资文件签署日,二是利益相关方(贷款人、供应商、客户、投资者、董事、员工等)判断管理层能否成功执行交易之日。后者往往先于前者到来。在融资方案确定与交易完成之间,公司持续运营,披露期限临近,利益相关方的决策持续影响公司的财务灵活性。融资进展可能完全符合计划,但利益相关方的信心未必同步。本文以近期一次再融资为例,阐述CFO如何在交割前管理“现金”与“信心”两项关键资产,确保执行进度跑赢时间表。
战略规划缺失竞争响应维度:为何你的计划总与市场脱节
财务规划常因忽略竞争对手的回应而失准。本文以案例说明,将竞争响应作为情景范围纳入预算,并建立持续的信号监测机制,可显著提升预测的准确性。
毕马威澳大利亚裁员5%:咨询收入下滑与客户数据泄露指控下的重组
毕马威澳大利亚于周一宣布裁员360名员工和27名合伙人,约占其澳大利亚员工总数的5%。此举正值公司咨询收入下滑及客户数据泄露指控之际。2026财年收入下降1%至22.57亿澳元,咨询业务收入同比下滑近17%。CEO约翰·萨姆斯表示,裁员主要集中在咨询部门,并承认公司面临自身过失带来的挑战。公司计划在未来数月开展多项内外部审查,以推进整改并重建信任。
纽约超越旧金山,成为美国最大科技人才市场:Trial Balance
世邦魏理仕最新《科技人才评分报告》显示,2025年纽约都会区科技从业人数达394,300人,首次超越旧金山湾区的375,730人,成为美国最大科技人才市场。AI岗位增长45%,金融业与科技公司人才竞争加剧。
CFO人事动态周报(截至8月21日当周)
截至8月21日当周,多家企业公布首席财务官人事调整。Aon原CFO Edmund Reese离职,Nadin Virani接任临时CFO;Baxter任命John Rogers为新任CFO,10月1日生效;Boston Beer的Diego Reynoso将转投Ingredion;Klarna的Niclas Neglén计划于2027年初卸任;GE HealthCare与Xylem分别确认William Grogan和Andrea van der Berg的CFO任命;Coty、Edible Garden及84 Lumber亦宣布新任财务负责人。
德州首席财务官面对“影子财务”的兴起
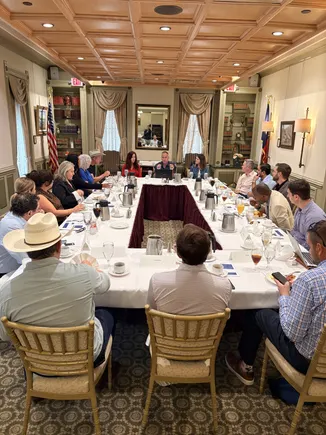
在最近于德州各地举行的CFO联盟圆桌会议上,财务主管们指出了“影子财务”的蔓延——员工使用未经审查的AI订阅来生成指标。由于AI采用率达到63%,但投资回报率清晰度仅为21%,领导者们正在围绕ERP系统划定界限,并将CFO角色重新定义为“叙事完整性的守护者”。
SEC拟议申报人新规:对拟上市企业的深层影响解析
SEC拟议新规将申报人简化为两类,大幅提高大型加速申报人门槛,并给予新上市公司至少五年的非加速申报人身份,免除审计师对财务报告内部控制的鉴证。此举显著降低上市成本,但管理层对内部控制有效性的评估与认证义务不变。专家建议企业利用窗口期尽早建立风险导向的内部控制体系,而非推迟合规建设。
雇主预计2027年医疗成本将激增7.7%,谈判季临近
随着与保险公司和医疗服务提供者的年度合同谈判临近,美国公司预测2027年成本平均增长7.7%。对408名雇主的调查显示,完全投保的公司面临最大涨幅,而那些能获取完整索赔数据的公司更有能力控制支出。医院成本仍是最大驱动因素,高管们对数据访问受限和成本转移压力上升表示不满。
中小市值公司估值折价:CFO的应对策略与行动框架
美国上市公司数量从约8000家降至不足4000家,但中小市值公司并未因此更易获得资本关注,反而面临估值折价加剧、分析师覆盖不足、竞争格局剧变等挑战。本文基于T. Rowe Price、Federated Hermes、美银、巴克莱等机构数据,剖析估值差距的成因,并提出CFO应通过诊断驱动因素、制定路线图、强化投资者关系沟通等系统性举措来应对。