
观点
《一项大而美的法案》暗藏复杂性:企业税务团队如何抢占先机
《一项大而美的法案》(OBBBA)为企业带来100%奖金折旧、国内研发费用即时扣除及永久性税收抵免转让等重大机遇,但同时也引发州级税法合规、条款交互等新挑战。税务团队需手动审查各州一致性、关注GILTI更名影响,并把握2025-2026年加速折旧选择窗口。
中型市场中被悄然侵蚀的EBITDA:累积资本化漂移的隐性成本
中型市场私营公司中,一种名为“累积资本化漂移”的现象正悄然压低EBITDA。本文分析了其成因、表现及影响,并提出了中期审查等应对策略,帮助CFO释放被低估的企业价值。
唯一重要的契约:现金流预测如何主导私人信贷压力测试
当1.7万亿美元私人信贷市场经历首次真正压力测试时,市场焦点集中于基金层面流动性与投资者赎回,但底层借款人的健康才是关键。安库拉咨询高级董事总经理Andres Pinter以企业重组专家视角指出,衡量企业偿债能力最核心的指标是现金流,而非GAAP利润或调整后备考数据。13周现金流预测作为美国资本主义中最诚实的财务工具,正从重组专用手段演变为所有资产类别投资者的必修课。
AI商业案例的数学基础错了:从成本会计到有效产出会计的视角转换
一项NBER研究显示,超80%的企业报告AI对就业或生产力无显著影响,但高管仍预测未来三年AI将提升生产力1.4%。本文认为,这源于成本会计的评估陷阱,并以Goldratt的有效产出会计为替代框架,强调AI应作用于系统瓶颈,而非局部效率。文中引用Forrester、PwC、Klarna、Air Canada等案例,指出错误评估导致价值破坏。
CFO在企业扭亏为盈中的关键作用
当企业亏损时,CFO常被指责,但他们实际上承担着引导企业实现盈利的根本责任。本文由AWA Studios的CFO Diya Sagar撰写,分享了其扭亏为盈的经验:首先需区分暂时性亏损与根本性失败,然后聚焦于可影响的杠杆,如单位经济性优化,而非盲目削减成本。文章强调,在接近盈利时应提高风险容忍度,投资于增长机会,并认识到扭亏需要时间,最终以财务表现验证CFO的能力。
CFO视角下的“运动员税”:从萨姆·达诺德事件看跨州薪资征税的合规挑战
萨姆·达诺德赢得超级碗却收到加州24.9万美元税单,引发热议。本文澄清事实,解释“运动员税”的运作原理、历史背景及不同州税率差异,并通过三个案例展示其影响,最后为CFO提供合规建议。
流动性回归,企业准备好了吗?
资本约束期或将结束,私募股权管道正在积累、战略收购方重启对话、再融资讨论重新成形。但流动性不会自动创造价值,它只会放大既有基础。CFO应提前回答:若新资本明日到位,将投向何处?领导层能否在24至36个月内就关键举措达成一致,并以可信建模支撑决策?
关税环境下,多数CFO忽视的现金流杠杆
面对2025年以来针对加拿大、墨西哥和中国的关税措施,出口企业正通过回流生产、更换国内供应商等方式应对压力。然而,这些运营决策可能意外解锁了IC-DISC税收优惠资格。本文阐述了IC-DISC如何将出口收入从普通税率转为优惠股息税率,带来5.8至13.2个百分点的永久性联邦税收节省,并分析了在最高法院2026年2月裁定后的合规与战略考量。
自保型健康计划运营:财务部门的实际职责边界
自保型健康计划正成为企业控制医疗成本的重要选项,但其本质是从购买保险转向运营一项健康计划。财务部门需直面现金流波动、储备金策略、员工成本分担、HIPAA合规及多供应商对账等全新职责。本文基于Ahola公司总裁兼CFO Michael Paull的行业观察,梳理财务在自保模式下的核心工作与潜在收益。
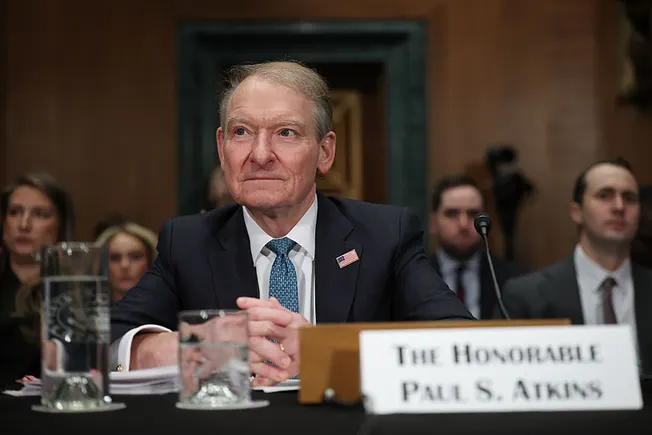
SEC监管是否仍停留在AI时代之前?
CFA Institute高级金融报告政策主管Sandy Peters撰文指出,美国SEC主席Paul Atkins重提“披露过载”叙事,但在AI重塑信息生产与消费的当下,该叙事缺乏技术视角与实证支撑。文章质疑SEC以页数衡量披露负担、主张削减披露以增加上市公司数量的逻辑,并列出SEC在发布概念稿前必须回答的系列问题。