
观点
CFO如何弥合网络安全与企业风险管理之间的整合鸿沟
APQC研究显示,尽管网络风险认知度较高,但多数企业仍将其置于企业风险管理(ERM)之外,导致风险可见性不足、决策迟缓。本文基于全球5000家企业的数据,指出仅41%的组织实现有意义的整合,23%对供应商采用统一风险管理。CFO可通过四项杠杆——治理嵌入、财务化表达、流程融合与生态延伸——推动网络风险成为企业级责任,提升组织韧性。
超级碗广告预算的财务审视:CFO如何评估800万美元的30秒投入
每年超级碗前夕,CFO都会面临CMO提出的800万美元广告预算申请。本文作者Jason Hershman以财务视角拆解这笔投入的真实成本——媒体购买之外还有制作、明星、法律及后续数字营销费用,总投入常在1500万至5000万美元之间。文章提出四个关键问题、三步盈亏平衡测算方法,并讨论机会成本与衡量指标,帮助财务决策者理性评估超级碗广告的真实回报。
IPO之后,CFO必须做对的几件事
随着2026年IPO窗口临近,投资者仍将保持“挑剔”。本文从顾问视角指出,企业常因追求“上市”而忽视“上市后”的挑战。作者提出四大关键风险点:选择明智的顾问而非光鲜的品牌、清晰认知自身股票故事、以信心管理预期、以及压力测试看空论点。CFO需优先长期信誉,而非短期表象。
CFO自动化势在必行:在技术与人类判断间寻求平衡
自动化浪潮下,CFO面临效率与判断力的权衡。GE Vernova的FP&A运营高级经理Diana Mugambi指出,过度自动化可能侵蚀财务决策中的人类问责制,并削弱财务人才的判断力培养。她主张在低影响流程中拥抱AI,但在重大财务判断上保留人类监督。
2026年:敢于说“是”的CFO将赢得先机
本文为Armanino合伙人Dean Quiambao的客座文章,指出CFO的传统保守思维已过时。到2026年,成功的CFO将是那些愿意对可见性、新技术和更广泛领导力说“是”的人。文章强调从“记分员”到“平台CFO”的转变,AI不会削弱CFO角色,反而凸显判断力和领导力的重要性,并指出可见性和前瞻性思维将成为关键差异化因素。
大学橄榄球迎来新角色:首席财务官
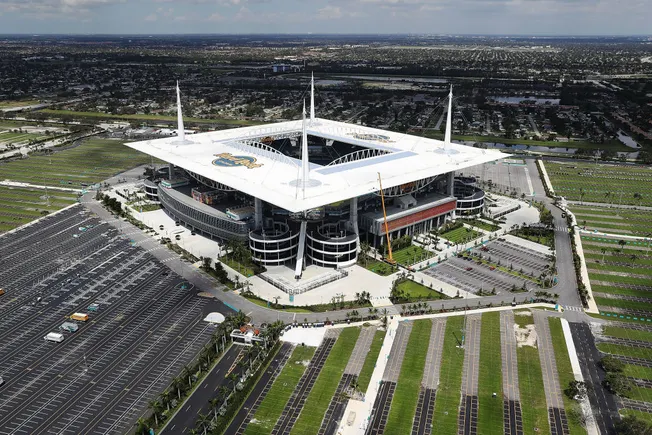
大学橄榄球正经历从业余到职业化的转型,体育部门面临NIL薪酬、税务风险、运营效率、外部融资和成本失控等挑战。CFO将成为构建财务架构、推动体育部门独立运营的关键人物。
反垄断执法机构聚焦财报电话会议,CFO言论风险上升
反垄断执法机构正系统性地审查企业财报电话会议中的高管言论,欧盟已利用自动化工具筛查35万份记录,并据此对轮胎制造商展开突击检查。美国诉讼方也试图效仿,CFO面临证券法与反垄断法的双重合规挑战。
2026年并购市场重塑的五大驱动力
随着融资条件趋于稳定,2026年并购市场迎来新格局。地缘政治与贸易政策复杂性上升,但私募股权坐拥超2.5万亿美元干火药,2025年前10个月交易额达3.1万亿美元。资产剥离增长31%,AI采用率升至30%,但仅少数企业全流程应用。本文提出五大执行策略,助力交易者驾驭复杂环境,加速AI整合,实现价值重塑。
弥合GAAP差距:为何每位CFO都需要一张EBITDA桥式调节表
尽管EBITDA长期因非GAAP属性、定义不一而饱受批评,它依然深度嵌入企业估值、信贷契约与激励薪酬体系。The Ahola Corporation总裁兼CFO Michael Paull撰文指出,财务领导者不应回避该指标的缺陷,而应通过构建EBITDA到现金流的桥式调节表,将资产负债表变动、非现金项目等被EBITDA忽略的因素显性化。这种调节表不仅有助于提前发现会计差错、欺诈或营运资本异常,还能在预算对比、银行报告及董事会汇报中发挥杠杆作用,最终将EBITDA从模糊的盈利数字转化为可诊断经营质量与现金转换效率的战略工具。
投资者与董事会期待怎样的CFO:缩小资本供需双方预期差距的实践指南
本文由AWA Studios首席财务官Diya Sagar撰写。她结合担任投资银行家、企业战略负责人及投资人的经历,指出资本提供方(投资者)与接收方(公司)之间普遍存在预期落差,并从“不做出无法兑现的承诺”“让投入的资金创造超额回报”“在风险面前优先保护资本”三个维度,为财务领导者提供可操作的沟通与决策建议。